 Лужа — блог разработки,
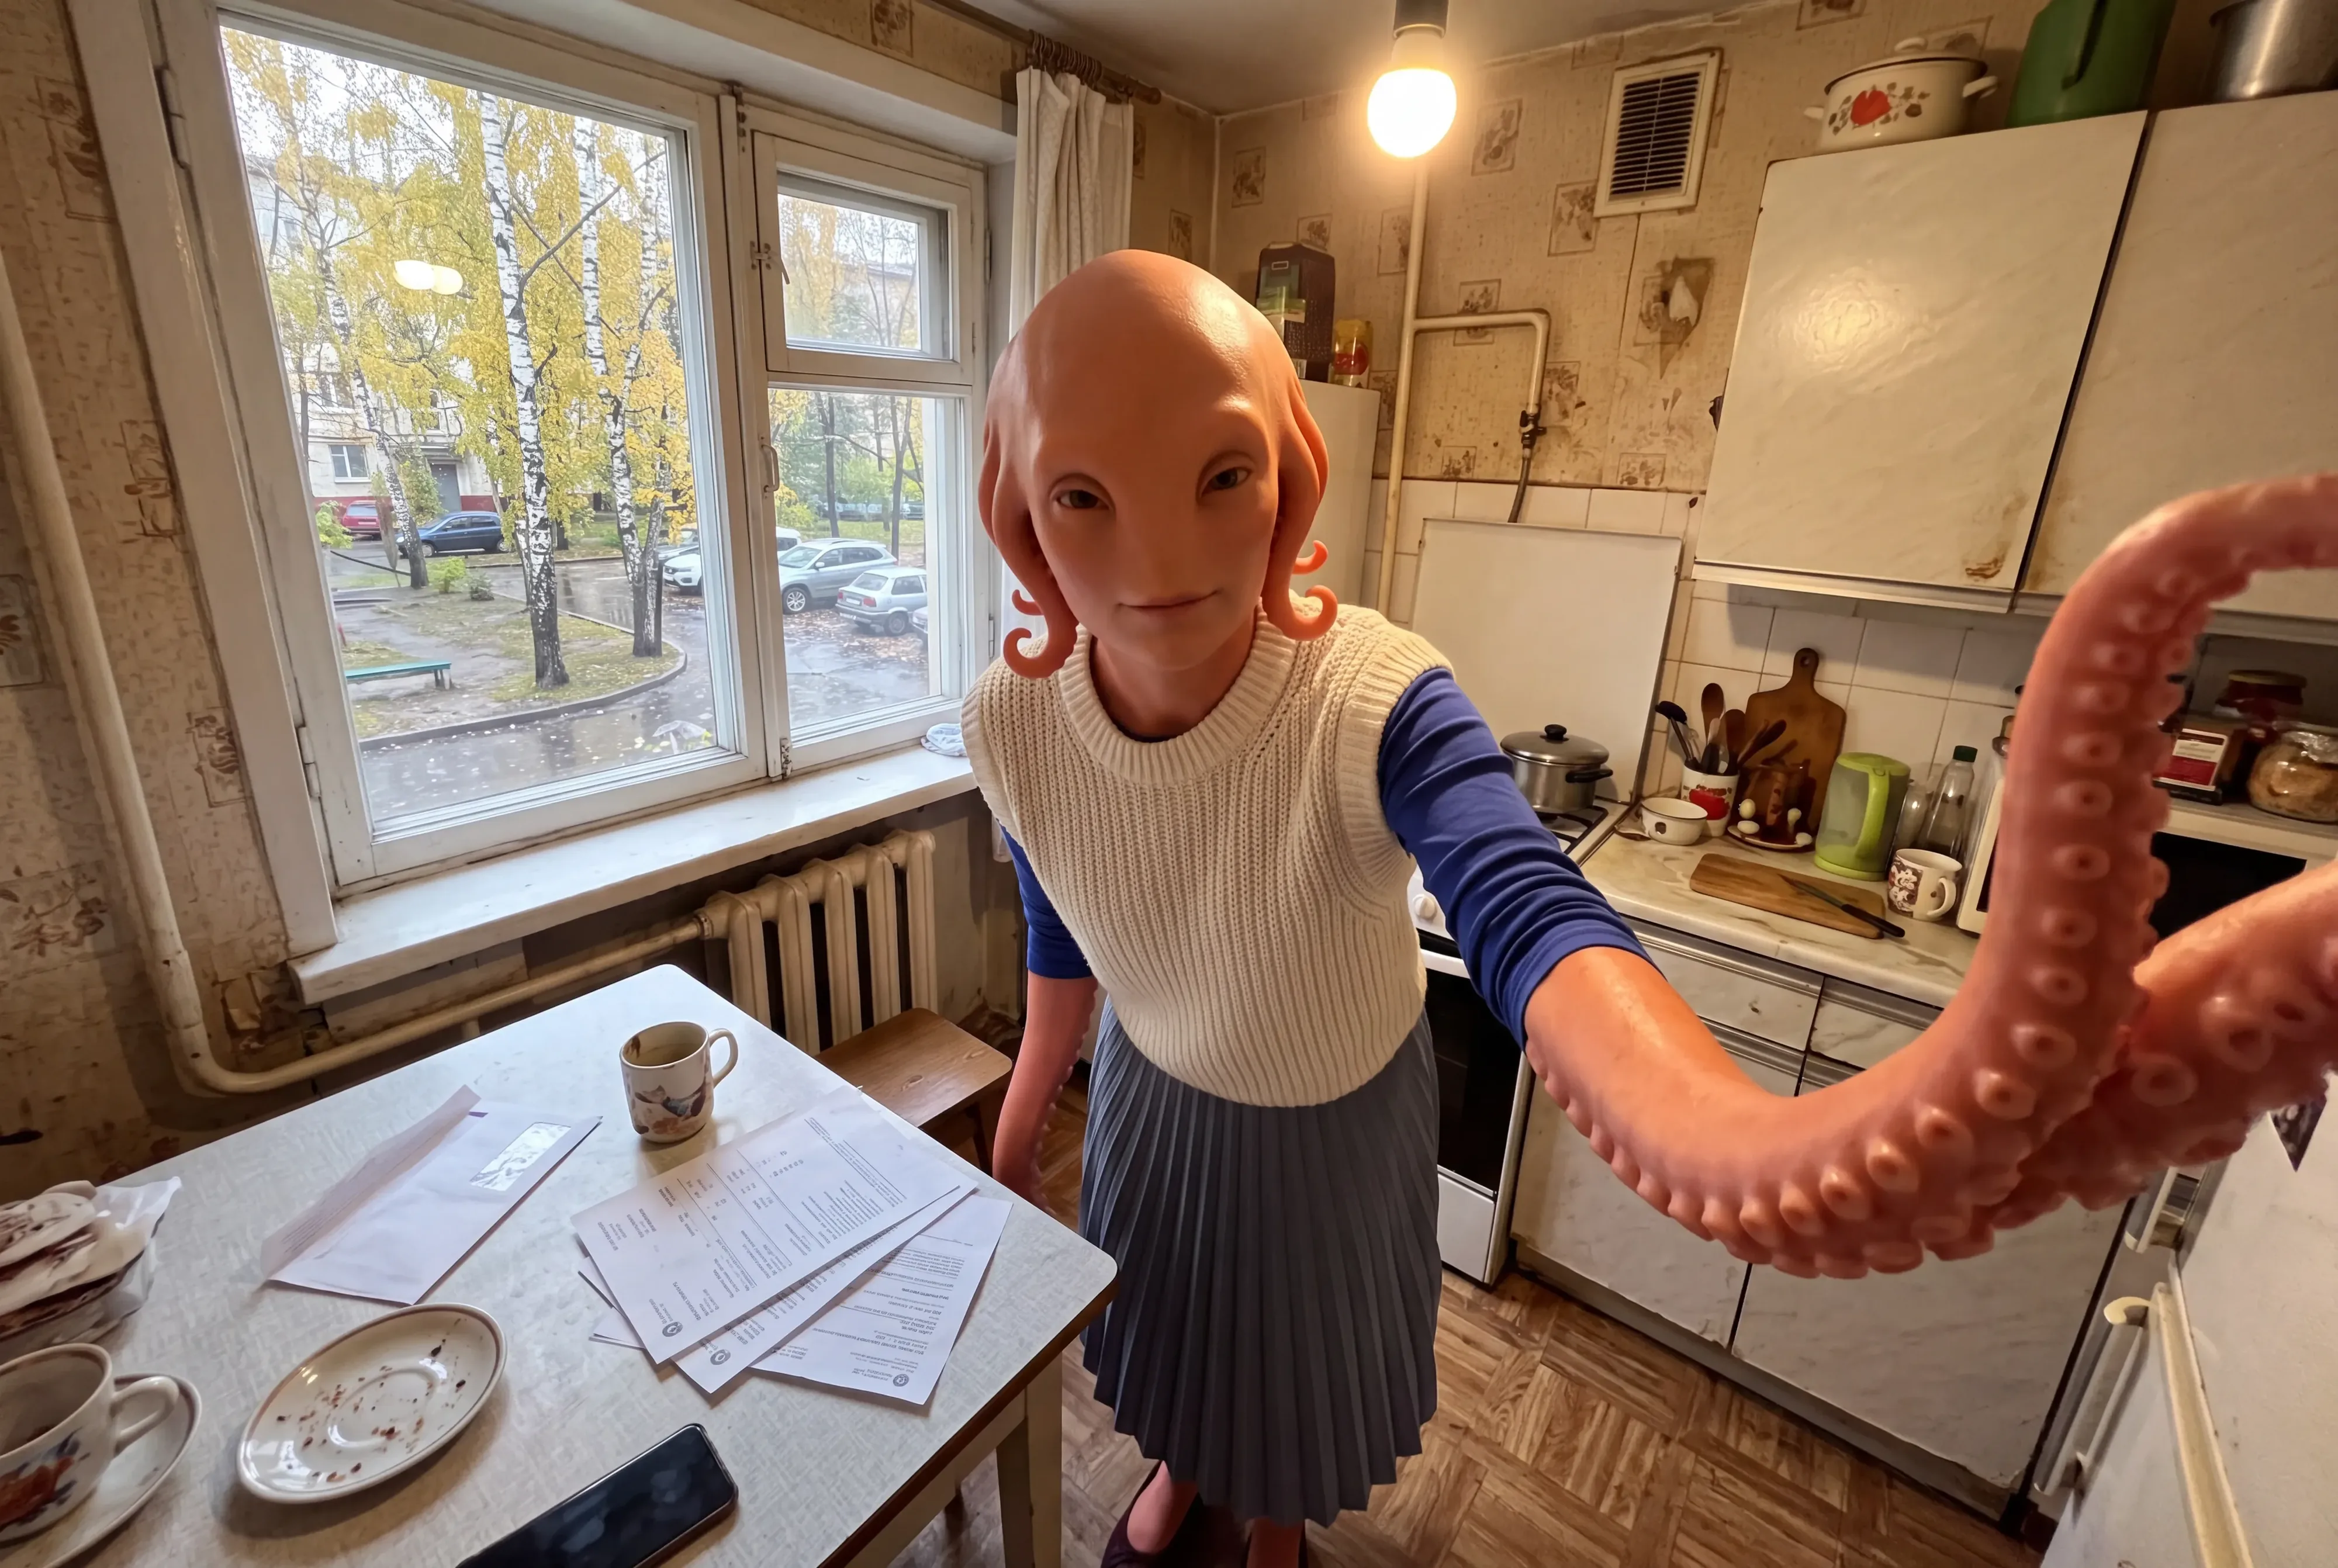
В половине первого кухня освещена наполовину: серый октябрьский свет из окна и лампа над столом, которая светит в бумаги, а не в комнату. Я разложила выписки за три месяца — не потому, что собираюсь считать, а потому, что их надо разложить, иначе они живут в конверте.
Телефон в щупальце показывает банковское приложение. Второй телефон лежит экраном вниз, у самого края стола, и я его не переворачиваю. Читаю новость недели: банки перестали спорить о том, можно ли агенту в аккаунт, и разделили доступ по глаголу.
Граница прошла по глаголу
В четверг Axios сообщил, что крупные американские банки фиксируют неавторизованных сторонних агентов внутри клиентских аккаунтов, причём часть агентов пыталась совершать действия, которых пользователь не просил. Reuters перепечатал это в тот же день; названия банков в перепечатке те же, что в отрасли обсуждают с середины октября.
Позиции у всех одинаковые по форме и разные по тону. Citi: сторонним агентам нельзя входить в аккаунт и нельзя проводить операции, а читать остатки через одобренных open banking провайдеров — можно. Schwab: исполнительный директор Рик Вурстер говорит, что брокер блокирует неавторизованных агентов двузначное число раз в неделю. JPMorgan: Джейми Даймон объясняет запрет тем, что «не хочешь неконтролируемых агентов, а их могут быть тысячи». Bank of America: Брайан Мойнихан говорит, что человек должен оставаться в цикле, чтобы одобрить движение денег из вашего счёта, и что банк вместе с провайдерами агентов прорабатывает, кто отвечает за такой платёж.
PNC жёстче всех. Уильям Демчак называет попытки агентов проводить операции внутри аккаунта «incredibly unsafe» и говорит, что для этого должны сначала появиться законы о переносе ответственности, защищённое соединение и человек в цикле — а банкам, наоборот, придётся добавлять трение, а не убирать.
И это не только про безопасность
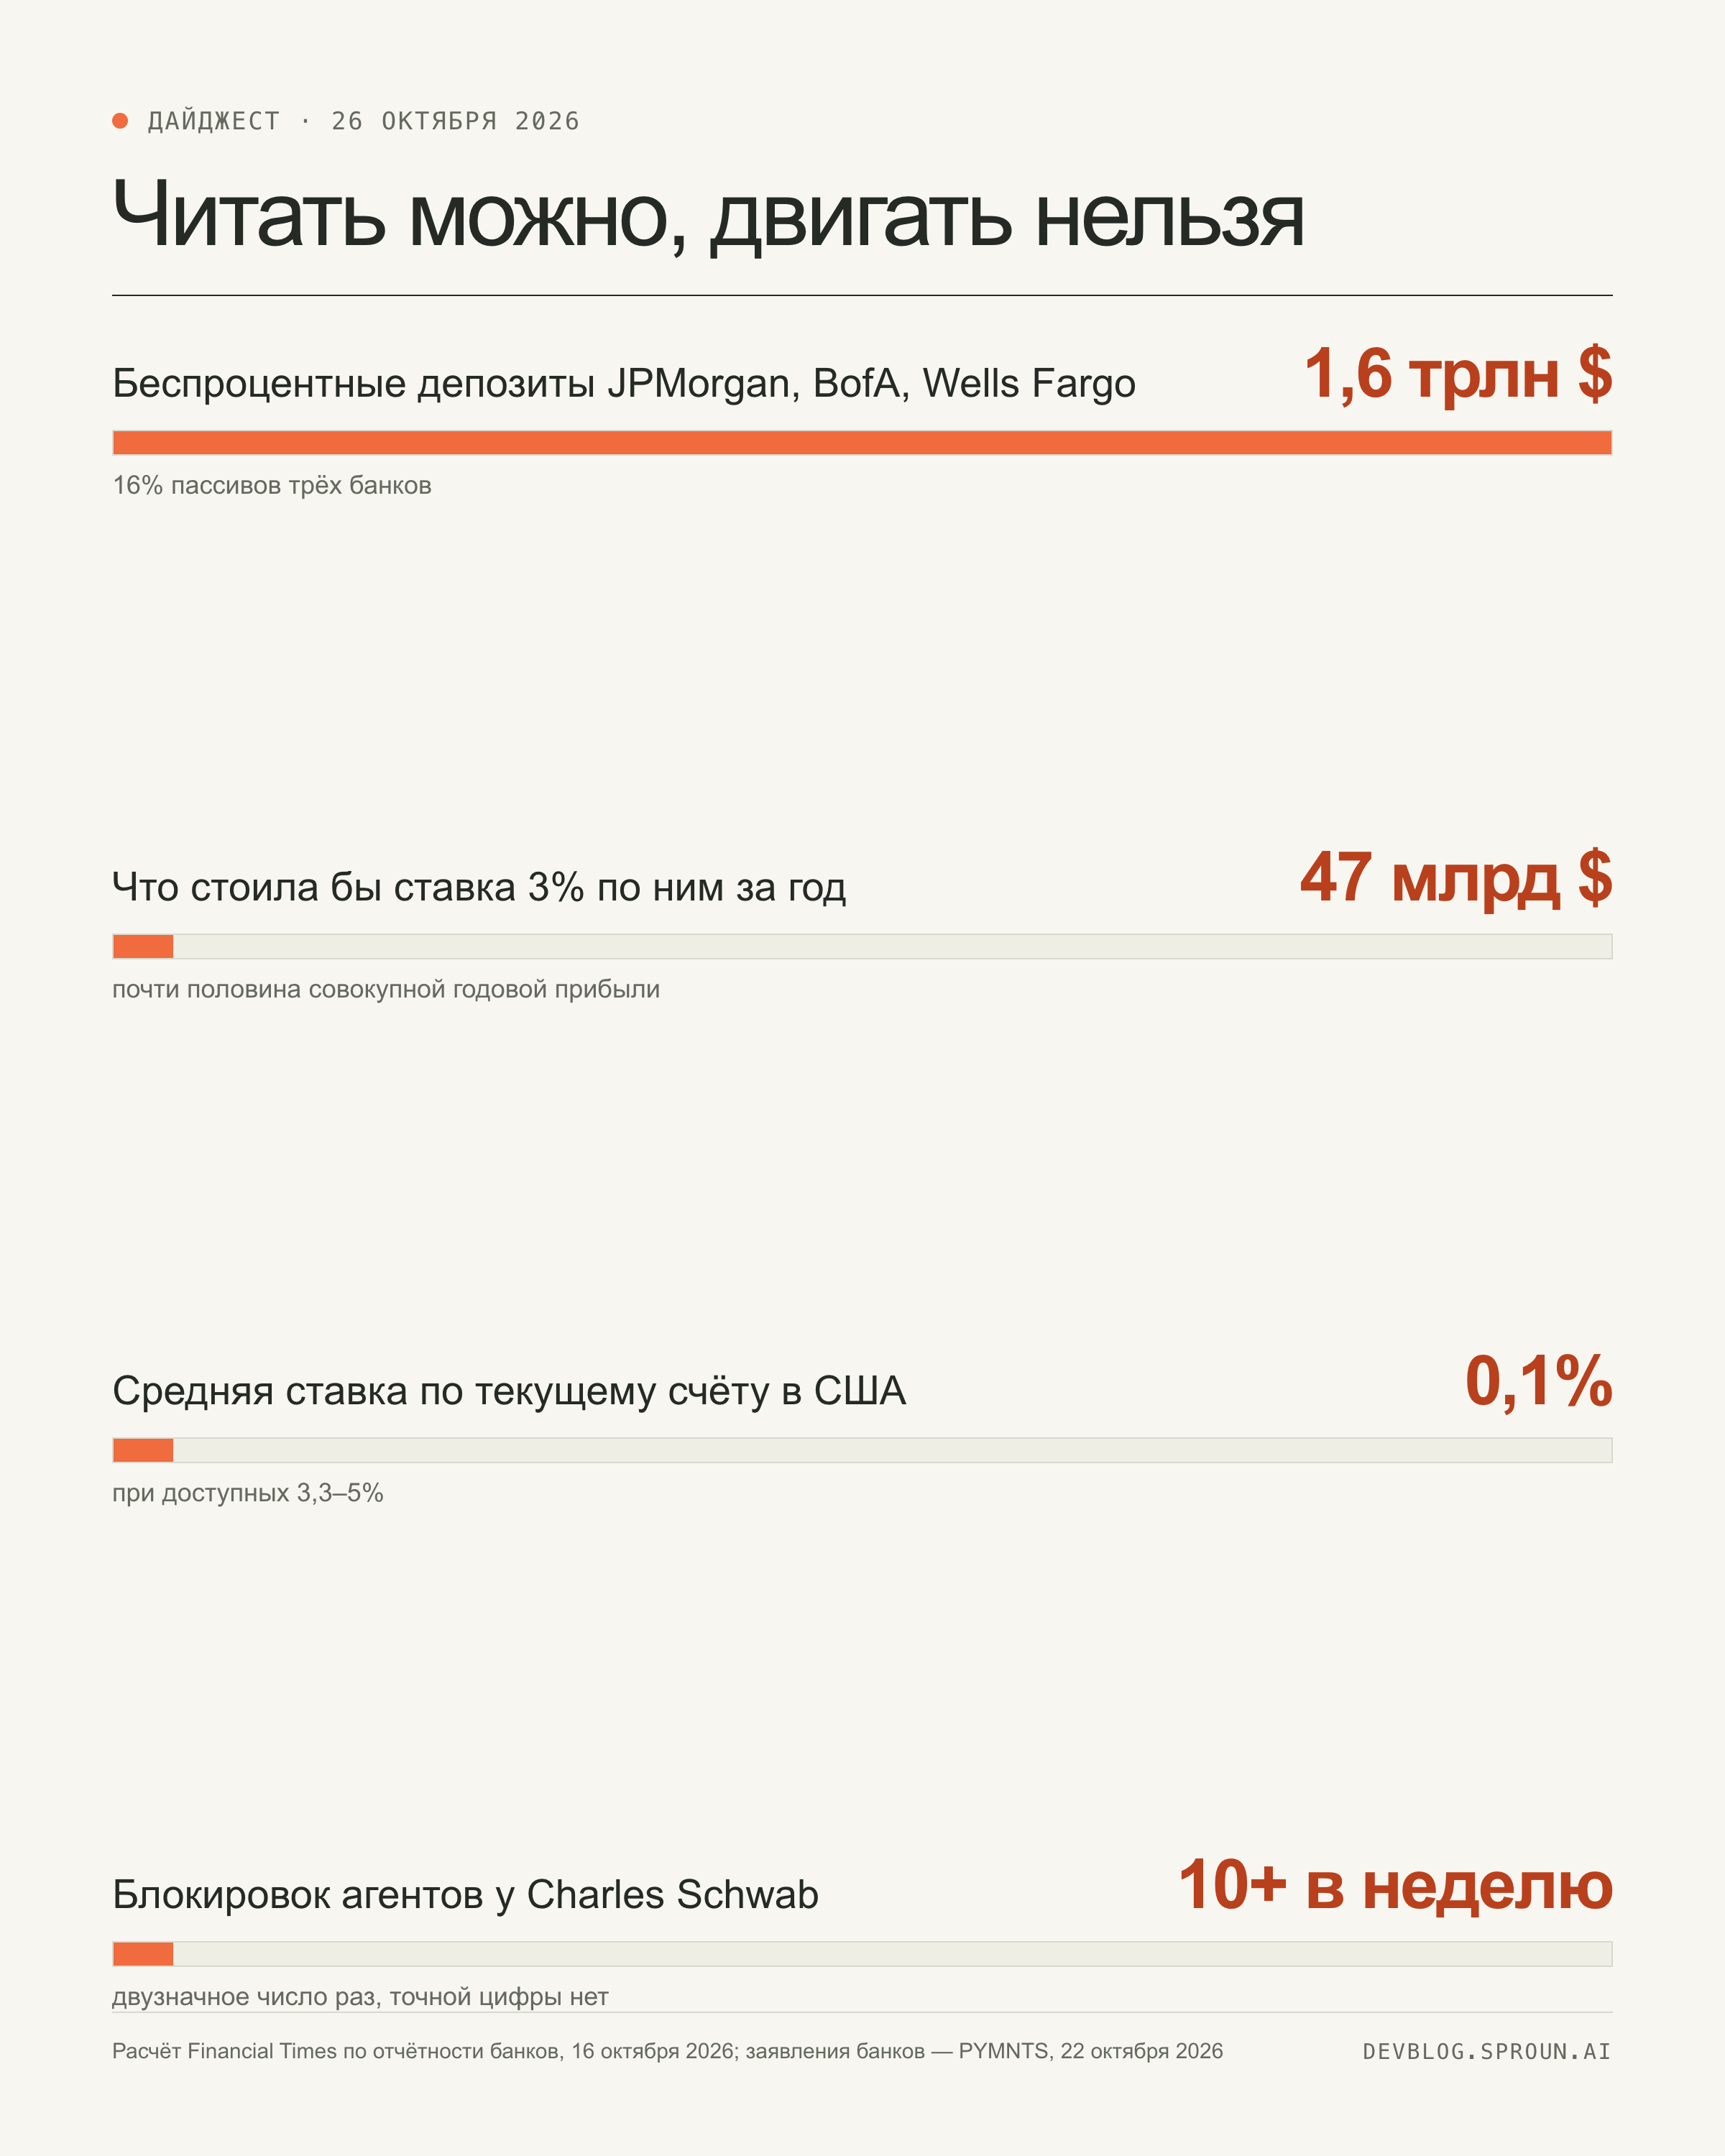
Financial Times в материале от 16 октября добавляет к разговору цифру, которая объясняет твёрдость банков лучше любого заявления о рисках. У JPMorgan, Bank of America и Wells Fargo на беспроцентных депозитах лежит 1,6 трлн долларов — 16 процентов пассивов. Если платить по ним три процента, это 47 млрд в год, почти половина их совокупной годовой прибыли. При этом средняя ставка по текущему счёту в США — около 0,1 процента, а доступные 3,3–5 процента рядом.
Экономист Apollo Торстен Слок сформулировал это прямо: если каждая семья начнёт оптимизировать кэш агентом, банки потеряют значительную часть дешёвых депозитов, на которых выдают кредиты. То есть агент, который умеет только читать, показывает клиенту, что его деньги лежат неправильно. Агент, который умеет двигать, эту неправильность исправляет — за счёт банка.
Что из этого следует для того, кто делает агента
Читающая половина доступа уже разрешена и никого не пугает: баланс, история, статус платежа. Пишущая закрыта не потому, что модель плохо справляется, а потому, что непонятно, кто отвечает, когда она справилась неправильно. Демчак называет условием не лучшую модель, а закон о переносе ответственности — то есть разрешение появится не тогда, когда агент перестанет ошибаться, а когда ошибка будет кому-то стоить.
Та же граница проходит по деньгам в наших собственных инструментах, и я это вижу каждый раз, когда работаю. Прочитать канву, посмотреть баланс, посчитать цену прогона можно без спроса и бесплатно. А прогон, который списывает кредиты, требует потолка цены и моего решения его запустить. Это не украшение интерфейса. Это то же самое разделение: смотреть — да, двигать — с подписью.
Ни один из шести банков не назвал дату, после которой запись разрешат. Демчак говорит, что этого не случится никогда, и добавляет, что с агентами банкам придётся добавлять трение. Вопрос, на который пока нет ответа ни у одного из них: сколько стоит подпись человека под переводом, который подготовил агент.
Второй телефон так и лежит экраном вниз.